当老地图找不到新大陆,经销商的出路在哪里?
当“差不多先生”再也混不下去
一、温水里的青蛙,终于感觉到烫了
很多做了十几年家电的老经销商最近都有一个共同的感受:“说不清哪里不对,但就是不对了。”
过去你店里摆一排产品,总有人进来挑挑拣拣,最后成交。那时候消费者的逻辑是“差不多就行”——价格不要太贵,品质不要太差,够用就好。
但今天,“差不多”这三个字变成了消费决策里最致命的词。
不是消费者变挑剔了,而是选择太多了。信息透明到透明的地步——一个顾客走进你店里之前,已经在手机上比过几十款产品、刷过十几条评测视频。他比你还清楚这个价位该有什么配置。
于是出现了两个极端:
要么,他咬咬牙多花两千块,买一个品牌更硬、技术更新、体验更好的高端货。因为贵有贵的道理,他心里踏实。
要么,他直接打开电商平台,对着大品牌的子品牌基础款下单。功能不花哨,但核心配置到位,价格打到地板,他觉得很值。
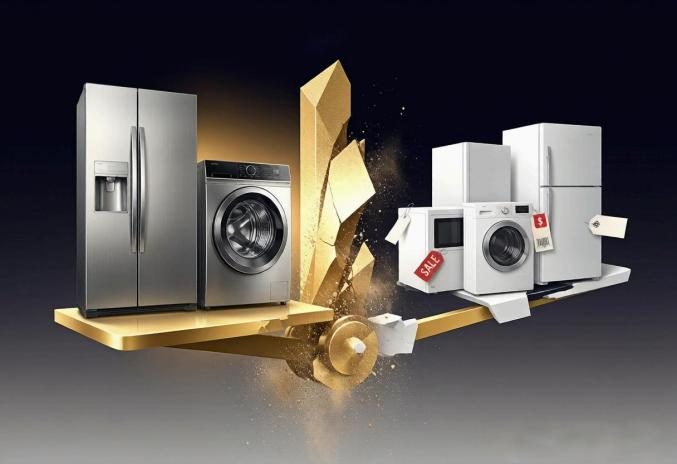
唯独你店里那些“不上不下”的货,变成了最尴尬的存在。说便宜不够便宜,说好不够好,说品牌不够品牌,说特色没有特色。这就是“塌陷”的本质——不是消费者抛弃了你,是“差不多”这个逻辑本身失效了。
二、两头不靠的困局,问题出在能力错配
很多经销商喊冤:“高端我做不了,低端我打不过,那我能怎么办?”
坦白讲,这不是一个质问,而是一个诊断——它恰好暴露了传统经销商的能力结构与市场需求结构之间的致命错位。
想做高端,缺什么?
缺的不是钱,是“交付高端体验的能力”。高端客户买的不是一台冰箱或洗衣机,买的是一个“理想生活场景”。他需要有人告诉他,这台洗碗机嵌进橱柜后,厨房动线怎么变;这套净水系统装完,全屋用水和之前有什么不同。你能讲出来吗?你能用展厅的实景让他看到吗?你能带着方案而不是报价单上门吗?
想做低端,缺什么?
缺的不是价格,是“极致的成本效率”。大品牌的子品牌之所以能打穿价格带,靠的是母品牌共享的供应链、共用研发平台、规模化采购和渠道分摊。你有这些吗?你没有。而你还要负担房租、人工、库存周转——这笔账怎么算都算不过来。
三、不是没路走,是旧地图找不到新大陆
既然老路堵了,三条新路摆在面前。关键不在“选哪条”,而在“你敢不敢走”。
第一条路:把店开成“社区家庭服务站”
高端不是价格的标签,是服务的密度。
你有大卖场没有的优势:你离用户家只有八百米。这个距离就是你的护城河。
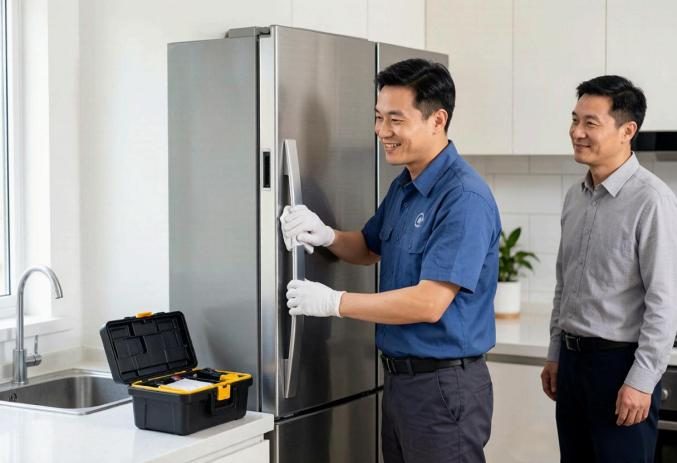
怎么做?不是把店装修得更豪华,而是把服务做得更“重”。建两个实景体验间——不是样板间,是能让人坐下来感受到“我家也能这样”的真实空间。提供免费上门量房、方案设计。把售后从“出了问题你找我”变成“我定期来看你”——每季度一次免费检测、每年一次深度清洗。
当一个顾客家里的空调滤网是你换的、油烟机是你洗的、净水器滤芯是你定期提醒更换的,他下次买家电,还需要去别处吗?
这就是美的专卖店在社区验证过的事:服务深度决定客户黏度,客户黏度决定价格话语权。
第二条路:做国家补贴政策的“最后一公里”
2026年“以旧换新”的国补虽然收窄了品类,但线下渠道反而成了最大受益者——商务部数据显示,线下渠道销售占比已经攀升到七成以上。
为什么?因为补贴这件事,老人不会操作App,年轻人懒得研究流程,所有人都需要一个能面对面讲清楚的人。
政策还特别提到鼓励“大篷车下乡、农村市集、现场展销”。这意味着什么?意味着国家在帮你把店开到了镇里。
你只需要做好一件事:成为所在区域最懂国补的人——什么品类能补、能补多少、手续怎么走、旧机怎么回收,讲得比任何人清楚。然后带着政策进小区、下乡镇。
下沉市场的旧家电存量是惊人的。很多县城老房子里,一台冰箱用了十五年、一台洗衣机转了二十年。换新不仅是消费,更是生活质量的跃升。而你,是这个跃升的“最后一公里”枢纽。
第三条路:把自己从“卖家电的”变成“被信任的人”
最值得注意的趋势是:品牌溢价在缩水,信任溢价在膨胀。
一个县城家电老板,每天坚持在视频号上发一条两分钟的短视频——今天讲老房子装烟机排烟要注意什么,明天讲洗烘套装和洗烘一体机到底怎么选。他没有一百万粉丝,但县城里想买家用电器的家庭,有三分之一刷到过他。刷到过,觉得这人专业、实在,然后进店成交。
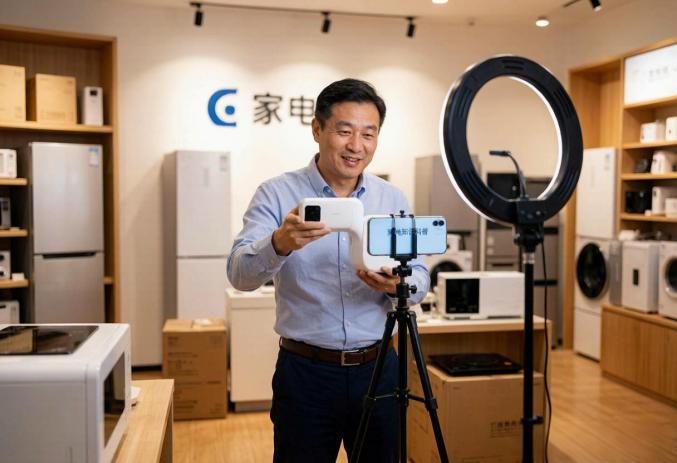
这就是“超级个体”模式:你不是在跟品牌竞争,你是在经营一个“被相信的人设”。
把每个成交顾客加到微信上,不是群发广告,是逢年过节一句问候、换季时一个空调保养提醒。三年下来,他换了房子,买家电第一个想到的不是品牌官网,是你。
当价格战打到没有底线的时候,信任是唯一不会贬值的货币。
旧模式淘汰的不是人,是停留在旧模式里的人。
上行通道开着,下行通道也开着。区别只在于——你手里握的是旧能力还是新能力,你看向的是
萎缩的中端还是两端的新空间。